Domain vierbackenfutter.de kaufen?
Wir ziehen mit dem Projekt
vierbackenfutter.de um.
Sind Sie am Kauf der Domain
vierbackenfutter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vierbackenfutter.de kaufen?
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **


Ähnliche Suchbegriffe für Nachträgliche
Top-Angebote
Produkte zum Begriff Nachträgliche:
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Was sind nachträgliche Anschaffungskosten?
Was sind nachträgliche Anschaffungskosten? Nachträgliche Anschaffungskosten sind zusätzliche Kosten, die nach dem ursprünglichen Kauf eines Vermögenswerts anfallen. Diese Kosten können beispielsweise für Reparaturen, Umbauten oder Modernisierungen an dem Vermögenswert entstehen. Nachträgliche Anschaffungskosten werden in der Buchhaltung als Erhöhung des Anschaffungswerts des Vermögenswerts verbucht und beeinflussen somit den Wert des Vermögenswerts im Unternehmen. Es ist wichtig, nachträgliche Anschaffungskosten korrekt zu erfassen, um eine genaue Bewertung des Vermögenswerts und eine korrekte Bilanzierung sicherzustellen. **
-
Was kostet eine nachträgliche Grundbucheintragung?
Was kostet eine nachträgliche Grundbucheintragung? Die Kosten für eine nachträgliche Grundbucheintragung können je nach Land oder Region variieren. In der Regel fallen Gebühren für die Eintragung selbst sowie für die notwendigen Unterlagen und Dokumente an. Es ist ratsam, sich vorab bei der zuständigen Behörde oder einem Notar über die genauen Kosten zu informieren. Zusätzlich können auch eventuelle Steuern oder Gebühren für die Änderung im Grundbuch anfallen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Wann werden nachträgliche Einkommensteuervorauszahlungen festgesetzt?
Nachträgliche Einkommensteuervorauszahlungen werden festgesetzt, wenn die tatsächlich erzielten Einkünfte höher sind als die ursprünglich geschätzten Einkünfte. Dies kann zum Beispiel der Fall sein, wenn zusätzliche Einkünfte erzielt werden oder steuerlich relevante Änderungen eintreten. Die Festsetzung erfolgt in der Regel im Rahmen der Einkommensteuerveranlagung für das jeweilige Steuerjahr. Dabei werden die tatsächlichen Einkünfte berücksichtigt und die Vorauszahlungen entsprechend angepasst. Es ist wichtig, regelmäßig die Einkommenssituation zu überprüfen und gegebenenfalls eine Anpassung der Vorauszahlungen zu beantragen, um Nachzahlungen zu vermeiden. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Nachträgliche:
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Was sind nachträgliche Anschaffungskosten?
Was sind nachträgliche Anschaffungskosten? Nachträgliche Anschaffungskosten sind zusätzliche Kosten, die nach dem ursprünglichen Kauf eines Vermögenswerts anfallen. Diese Kosten können beispielsweise für Reparaturen, Umbauten oder Modernisierungen an dem Vermögenswert entstehen. Nachträgliche Anschaffungskosten werden in der Buchhaltung als Erhöhung des Anschaffungswerts des Vermögenswerts verbucht und beeinflussen somit den Wert des Vermögenswerts im Unternehmen. Es ist wichtig, nachträgliche Anschaffungskosten korrekt zu erfassen, um eine genaue Bewertung des Vermögenswerts und eine korrekte Bilanzierung sicherzustellen. **
Ähnliche Suchbegriffe für Nachträgliche
-
Halpern, Howard M.: Festhalten oder LoslassenFesthalten oder Loslassen , Wenn unsere Kinder erwachsen werden und ihr Leben selbst gestalten, dann wird unsere Elternrolle überflüssig, die dem Jugendlichen Grenzen setzte, Schutz gewährte und Unterstützung. Wir sehen, dass unsere alten Aufgaben beendet sind, und spüren doch, dass wir eine lebenslange Bindung an unsere Kinder haben und uns schwertun, sie loszulassen. Oft reagiert das innere Kind in den Eltern auf das innere Kind von Sohn oder Tochter in rituellen "Tanzliedern", die eine spontane und herzliche Beziehung zwischen Eltern und erwachsenen Kindern verhindern können. Halpern beschreibt, wie wir am besten mit unseren inneren Schwierigkeiten fertig werden, die sich aus Entfremdung, schlichten Enttäuschungen oder aus Sorge um das erwachsene Kind ergeben. In seinem verständnisvollen und subtilen Buch zeigt Halpern uns Eltern, wie wir eine neue und weise Haltung einnehmen können. , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 200108, Produktform: Kartoniert, Autoren: Halpern, Howard M., Übersetzung: Eckert, Brigitte, Seitenzahl/Blattzahl: 214, Keyword: Eltern-Kind-Beziehung; Familientherapie; erwachsene Kinder, Fachschema: Beziehung (psychologisch, sozial)~Beziehung (psychologisch, sozial) / Eltern u. Kind~Eltern-Kind-Beziehung~Kind / Eltern-Kind-Beziehung~Erwachsen - Erwachsener, Fachkategorie: Ratgeber: Generationenbeziehungen~Ratgeber, Sachbuch: Psychologie~Ratgeber: Eltern~Psychologie, Warengruppe: HC/Psychologie/Psychologische Ratgeber, Fachkategorie: Altersgruppen: Erwachsene, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Iskopress Verlags GmbH, Verlag: Iskopress Verlags GmbH, Verlag: iskopress Verlags GmbH, Länge: 150, Breite: 217, Höhe: 17, Gewicht: 352, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A2234540 A1674091, Vorgänger EAN: 9783921648469, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
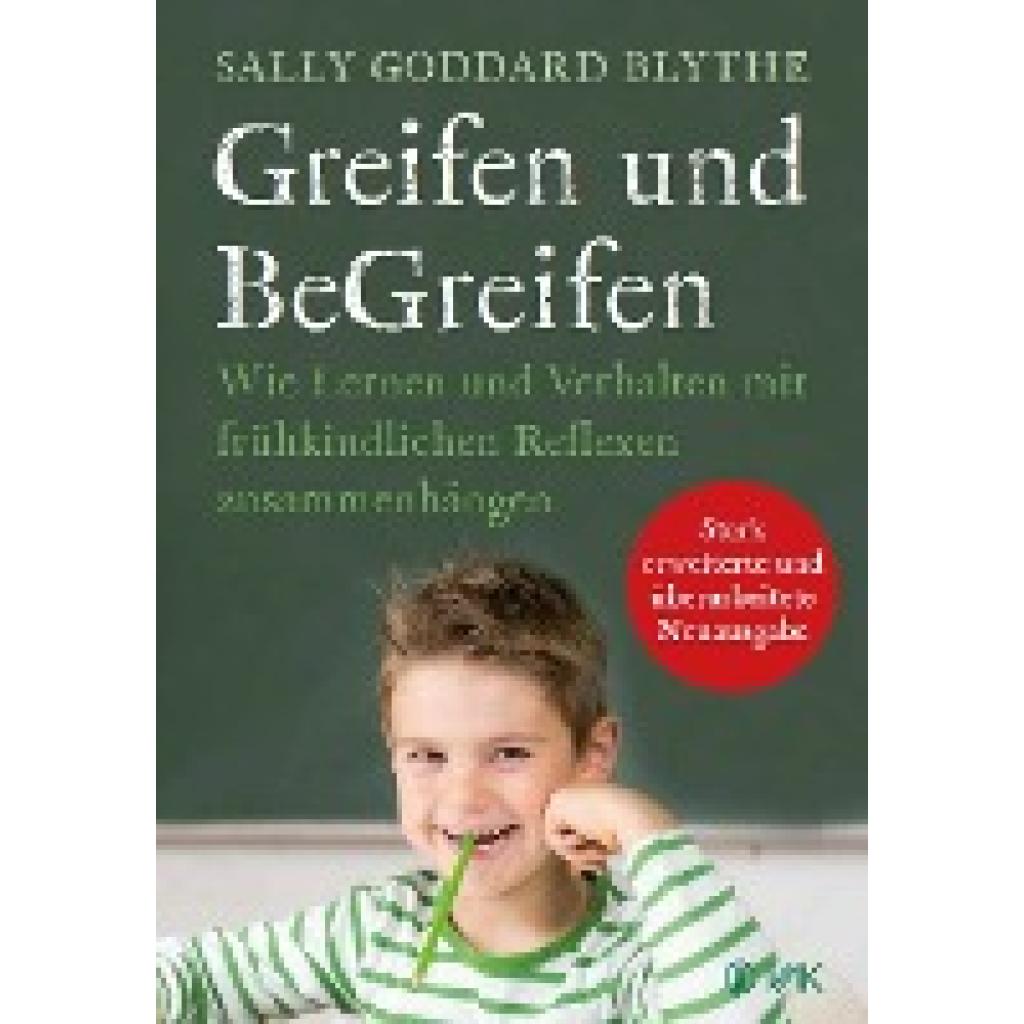
Goddard, Sally: Greifen und BeGreifenGreifen und BeGreifen , Lange Zeit dachte man, dass Lernstörungen bei Kindern in psychologischen Problemen oder in schwierigen sozialen und wirtschaftlichen Verhältnissen begründet sind. Forschungen belegen jedoch, dass viele Lern- und Verhaltensstörungen physische Ursachen haben. Eine wichtige Rolle in der körperlichen Entwicklung spielen die frühkindlichen Reflexe - automatische stereotype Bewegungen, die als Reaktionen auf gezielte äußere Reize ausgelöst werden und die innerhalb der ersten Lebensmonate im Rahmen der Gehirnentwicklung gehemmt werden. Geschieht dies nicht oder nur unvollständig, kommt es zu Schwierigkeiten bei der Verarbeitung von Sinneseindrücken und der Entwicklung feinmotorischer Fähigkeiten. Die Folge können Lernschwierigkeiten in der Schule, Verhaltensauffälligkeiten und Probleme bei der emotionalen Regulierung sein, die sich bis ins Erwachsenenalter auswirken können. Basierend auf dem neuesten Forschungsstand und ihre langjährige therapeutische Erfahrung gibt Sally Goddard Blythe einen umfassenden und anschaulich illustrierten Überblick über die kindliche Gehirnentwicklung. Sie erklärt die einzelnen frühkindlichen Reflexe und erläutert, wie man nicht integrierte Reflexe erkennen kann und welche möglichen Langzeitwirkungen in Folge eines nicht gehemmten Reflexes auftreten können. Eltern, Lehrer und andere Fachpersonen lernen effektive Therapieprogramme kennen und bekommen wertvolle Tipps, mit welchen Maßnahmen betroffene Kinder unterstützt und gefördert werden können, so dass sie die Fähigkeit erlangen, ihr Potenzial besser zu entfalten, flexibler auf Stress zu reagieren und eine größere Resilienz zu entwickeln. Vollständig überarbeitete und stark erweiterte Neuausgabe! , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: Stark überarbeitete und erweiterte Neuausgabe, Erscheinungsjahr: 20241030, Produktform: Kartoniert, Autoren: Goddard, Sally, Übersetzung: Hansen-Lauff, Thake, Edition: REV, Auflage/Ausgabe: Stark überarbeitete und erweiterte Neuausgabe, Seitenzahl/Blattzahl: 288, Keyword: Bewegung; Entwicklungsförderung; Frühkindliche Reflexe; Lern- und Verhaltensstörungen; Lernförderung; Motorische Entwicklung, Fachschema: Entwicklungspsychologie~Psychologie / Entwicklung~Psychische Erkrankung / Störung~Störung (psychologisch)~Kind / Erziehung, Fachkategorie: Psychische Störungen~Medizin und Gesundheit: Ratgeber, Sachbuch~Ratgeber: Eltern, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 26, Gewicht: 612, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet eine nachträgliche Grundbucheintragung?
Was kostet eine nachträgliche Grundbucheintragung? Die Kosten für eine nachträgliche Grundbucheintragung können je nach Land oder Region variieren. In der Regel fallen Gebühren für die Eintragung selbst sowie für die notwendigen Unterlagen und Dokumente an. Es ist ratsam, sich vorab bei der zuständigen Behörde oder einem Notar über die genauen Kosten zu informieren. Zusätzlich können auch eventuelle Steuern oder Gebühren für die Änderung im Grundbuch anfallen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Wann werden nachträgliche Einkommensteuervorauszahlungen festgesetzt?
Nachträgliche Einkommensteuervorauszahlungen werden festgesetzt, wenn die tatsächlich erzielten Einkünfte höher sind als die ursprünglich geschätzten Einkünfte. Dies kann zum Beispiel der Fall sein, wenn zusätzliche Einkünfte erzielt werden oder steuerlich relevante Änderungen eintreten. Die Festsetzung erfolgt in der Regel im Rahmen der Einkommensteuerveranlagung für das jeweilige Steuerjahr. Dabei werden die tatsächlichen Einkünfte berücksichtigt und die Vorauszahlungen entsprechend angepasst. Es ist wichtig, regelmäßig die Einkommenssituation zu überprüfen und gegebenenfalls eine Anpassung der Vorauszahlungen zu beantragen, um Nachzahlungen zu vermeiden. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.